晚上10点40分,上海静安。一位32岁女生刚洗完脸,发现卸妆水见底了。明天要出差,不想再跑店,打开手机搜”卸妆水”——3公里内几家店立刻跳出来,哪家有货、哪家评分高、哪家送得快,一目了然。她选了最快的一家,贵一两块也无所谓,快速付款。28分钟后,骑手敲门。
这28分钟,就是即时零售的全部秘密:消费者要的不是”便宜”,是”现在就要”。
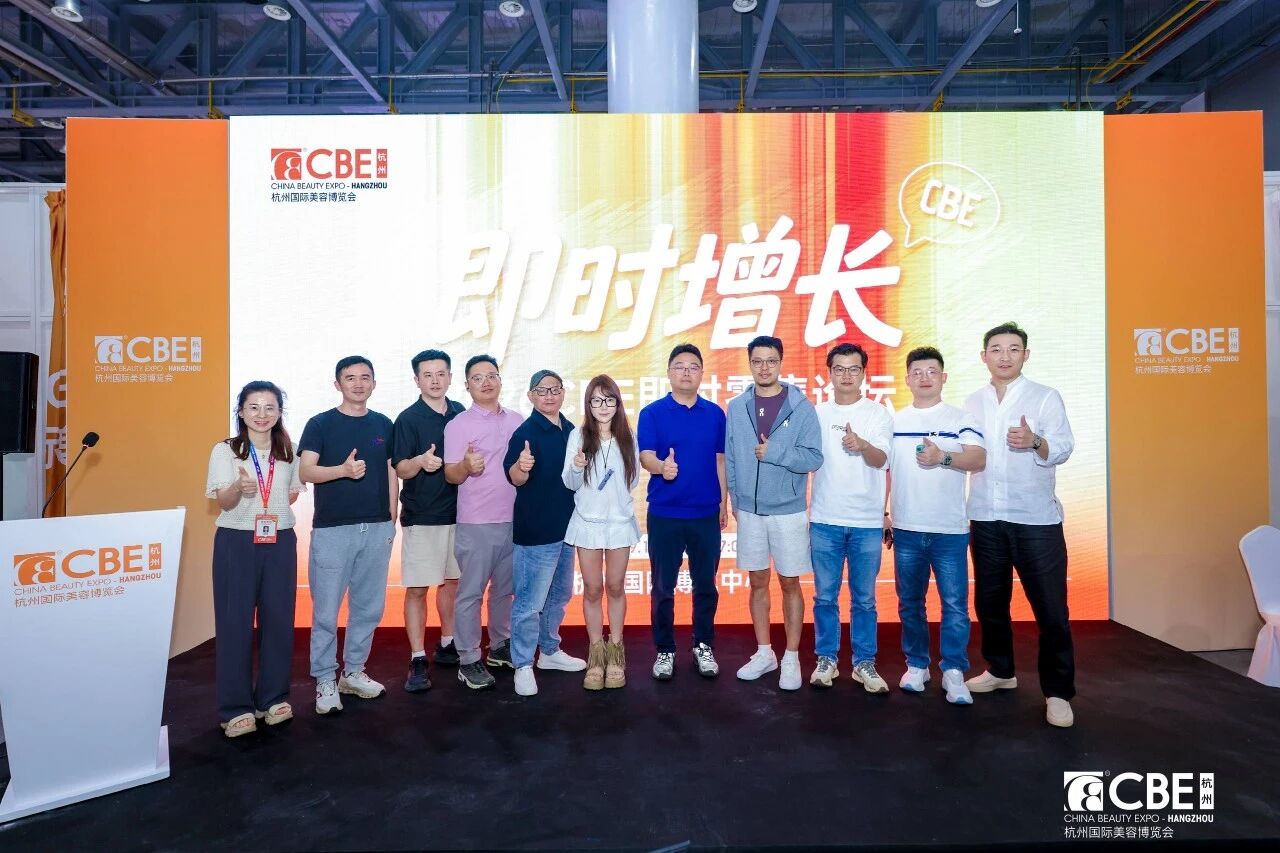
9月10日,《2026CBE即时零售论坛》落地CBE杭州国际美容博览会,台上零售渠道嘉宾探讨热烈,现场反响远超预期。不少CS渠道掌门人专程赶来,就为了搞清楚一件事——这个赛道,跟我到底有什么关系?
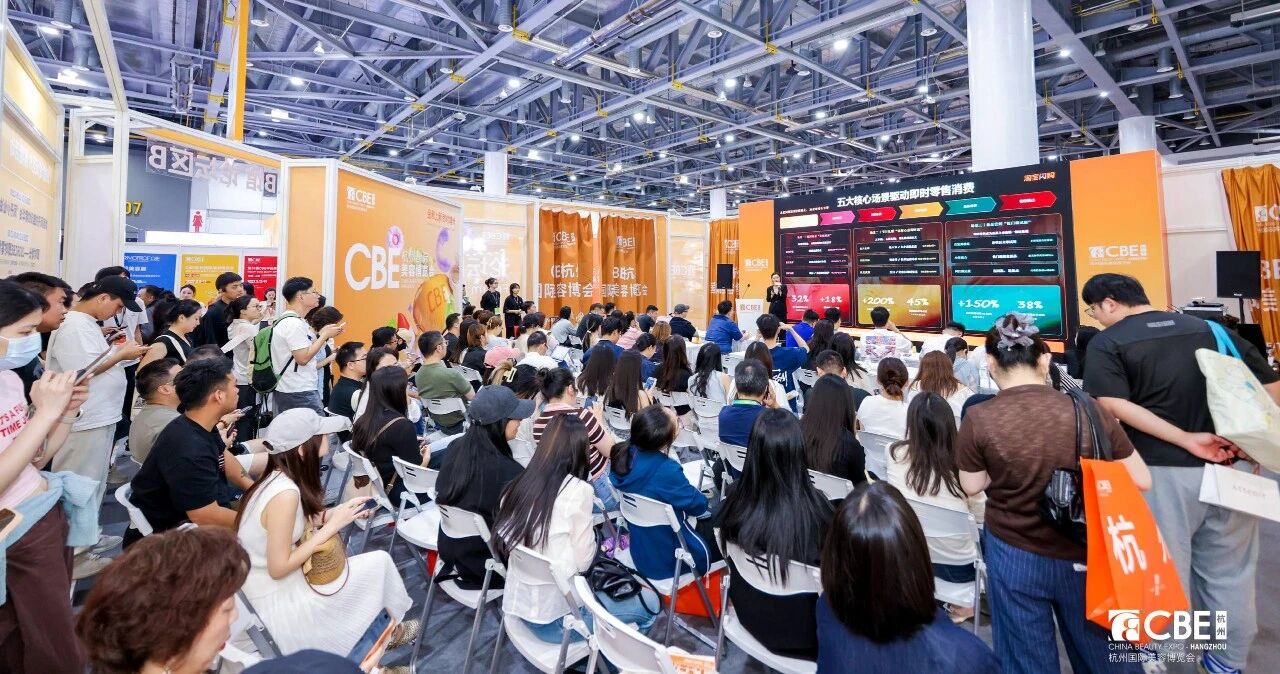
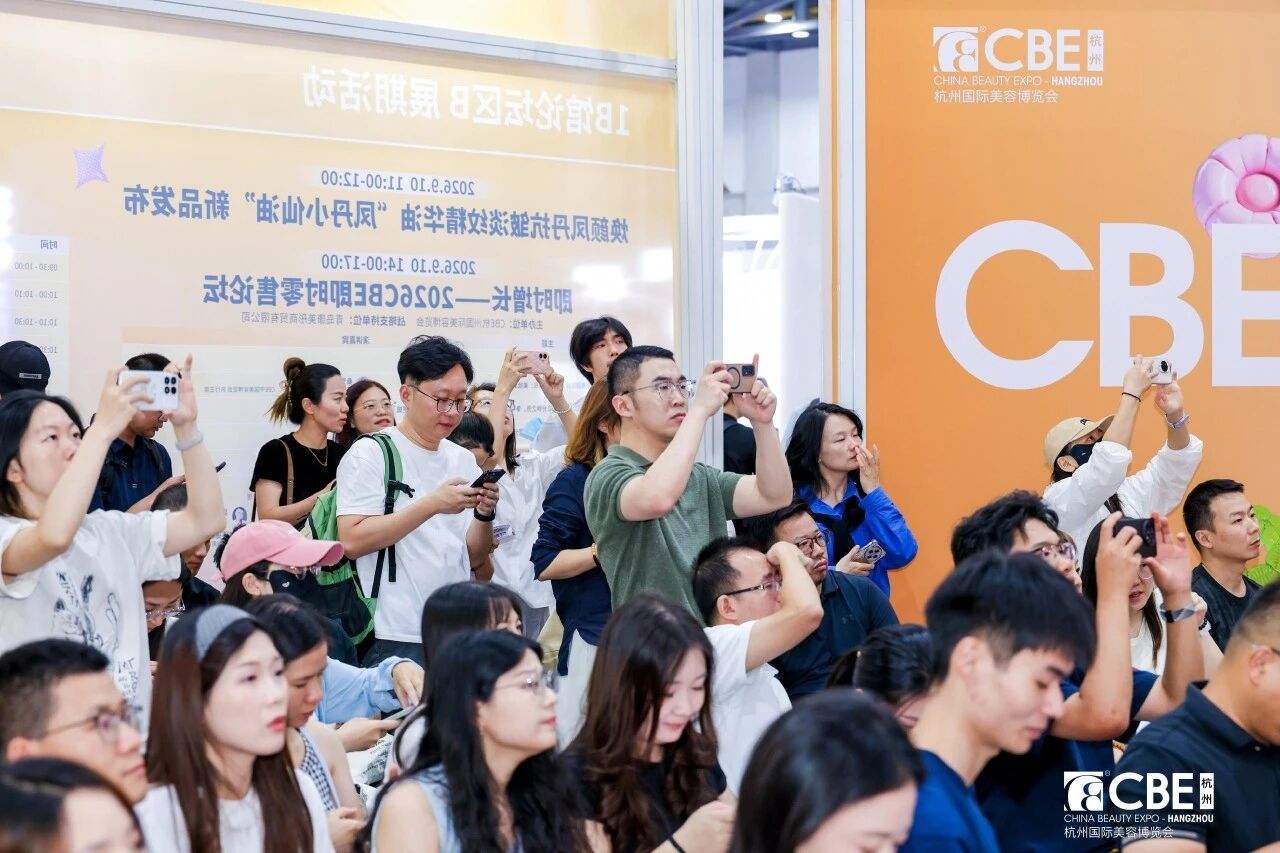
2026 CBE即时零售论坛现场盛况
当一个万亿级赛道开始向美妆品类纵深渗透,CS渠道——这个被线上冲击较为猛烈的群体,突然发现自己手里好像攥着一张别人没有的牌。
PART01 即时零售是个什么生意?
即时零售的官方定义很朴素,即“通过线上即时下单,线下即时履约,依托本地零售供给,满足本地即时需求的零售业态“。拆开看就三个关键词:即时(30分钟送达)、零售(卖实物,品类天花板高)、本地(货在3—5公里内)。
它长得有多快? 据商务部研究院数据显示, 即时零售规模从2018年的687亿元一路攀升至2024年的7810亿元,2025年预计达9714亿元,2026年预计突破12400亿元。更值得关注的是来自NIQ监测渗透率的数据变化:即时零售销售额在现代连锁渠道中的占比,已从MAT2506的11.9%提升至MAT2606的13.2%。
买单的是谁?根据NIQ在《2026 CBE即时零售论坛》上分享的最新数据,揭示了一个反直觉的事实:主力客群不是Z世代,而是26—40岁,占比高达71%。 女性占62%,48%属于中高收入人群,家庭平均月收入16000元以上。这群人下单动机是”现在就要”,不是”逛着玩”。这直接决定了货盘逻辑:效率型需求优先于尝试型需求。
牌桌上坐着谁?即时零售十年,角色几经迭代。2025年迎来爆发元年,美团闪购、淘宝闪购、京东秒送三大平台投入百亿级资源,日订单一度从1亿飙升至2亿以上;2026年进入下半场,补贴退潮,逻辑从”拼价格”转向”拼确定性、拼效率、拼品质”。如今美团闪购、淘宝闪购、京东秒送三足鼎立,抖音小时达侧翼跟进。2025年那场千亿级补贴大战,表面是外卖之争,本质是”未来零售入口”之争。
支撑即使零售这一切的其实是三张网——平台流量网,门店、前置仓、闪电仓、品牌官旗仓供给网,骑手履约网。而CS渠道手里握着的,则是第二张网的入场券:现成的店、现成的货、现成的人。
PART02 美妆在即时零售里,是什么位置?
艾瑞咨询预测,2026年美妆个护品类在即时零售中的渗透率达15%,对应市场规模超1800亿元。NIQ的数据更生动:在节日聚集的5月,护肤品在即时电商渠道的销售额月环比增速高达92%。
平台盯上美妆,是因为它是天然的招牌品类——高频、高认知、高毛利、强心智,还能拉高客单价。即时零售触达了一批原本不在品牌电商覆盖范围内的消费者——这对增长焦虑的美妆行业,价值比增速本身大得多。
但美妆在即时零售的体量并也要说清,据青岛康美彤商贸总经理谷祖龙在《2026CBE即时零售论坛》分享,美妆个护在即时零售大盘里只占约5%。万亿赛道,美妆只切到5%,而这5%里CS渠道能拿到多少,才是真正值得算的账。
PART03 CS渠道:是威胁还是机会?
CS门店过去二十年的模型是”守店”,而即时零售的服务半径恰好是3—5公里,与线下门店的天然经营范围高度重合,即时零售的用户画像也和CS渠道的客群高度重合。
可见即时零售对CS渠道来说,一面是威胁——一批没有门店的”平台原生美妆连锁”(QVQMi、呱呱、多巴胺、初哩等全球美妆集合店)24小时营业、轻资产扩张,跟你在同一个3公里抢订单,却没有门店租金和导购成本;另一面是机会——你原本就有的库存和位置,第一次可以被折算成”近场履约能力”这个新资产。门口那3公里,第一次可以主动去抢,而不是等着被抢。
PART04 CS做即时零售,三种模式
CS渠道做即时零售,不是只有一个模板。有人把它当标准配置融进日常运营,有人把它当独立生意重新创业。但无非围绕两个问题:货是谁的,仓是谁的。
模式一:门店”外卖化”上翻——把已有的店和货“翻”到线上
把门店当作前置仓,把即时零售当”标配”。门店还是那家门店,货还是那批货,只是接单和履约的方式变了——消费者在3公里内搜到你,下单后店员拣货,骑手取走送到家。
屈臣氏是标杆。2017年就在全国3000多家门店推出”闪电送”,2025年618单日即时零售订单接近5万单,7月拿下淘宝闪购美妆个护品类订单量和成交额双第一。更值得关注的是,屈臣氏已在财报中提出”幕后店”概念——专为线上订单服务的小型履约节点。
奕大晨颜究社则更接地气:直接以门店为履约节点接入即时零售,根据线上流量变化重组货盘,线上线下互补,用更小的改造成本跑通模型。
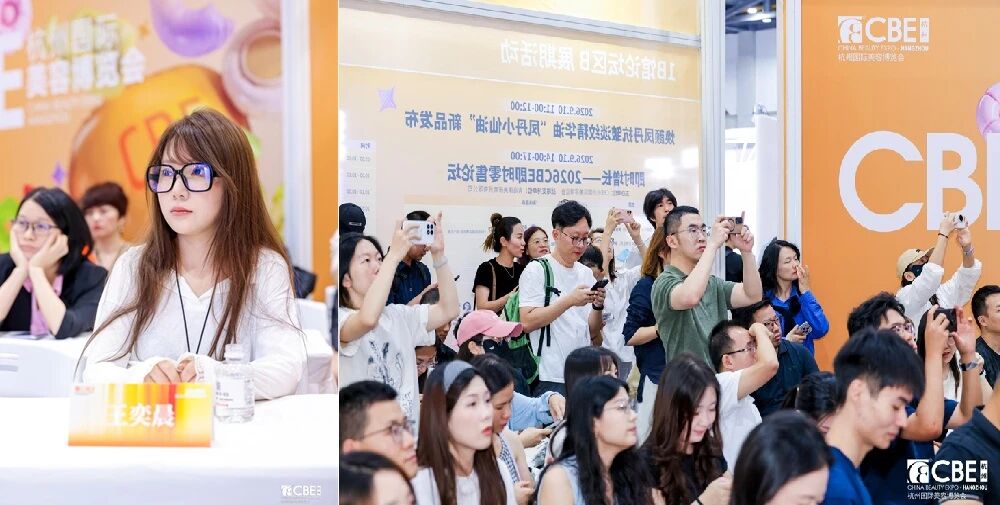
奕大晨颜究社创始人王奕晨
模式二:美妆垂类闪电仓——零售老板的“独立生意”
美妆垂直闪电仓是即时零售里较为纯粹的形态:没有临街门头,不接线下客流,在写字楼或仓库里运营,24小时接单。做这件事的人,很多本身就是CS零售老板,他们发现,与其在原有门店里“顺便做线上”,不如另起一个纯线上的盘子,用全新的逻辑去做。
集时美达(虹星闪闪) 创始人李星以美团闪电仓形式在厦门开出第一家美妆集合店,”单店第一个月就收入5万,月销稳定在1000单以上”,三个月内拓展到6家店。
李星说:”即时零售不是增加一个销货渠道,而是一个全新的市场,所有的’人货场’都要基于这个环境去做改造,传统门店的货盘逻辑在线上完全失效。”万圣节上架的黑色眼线液笔,在线下根本不会摆在中岛货架上,在线上却成了当季爆款。
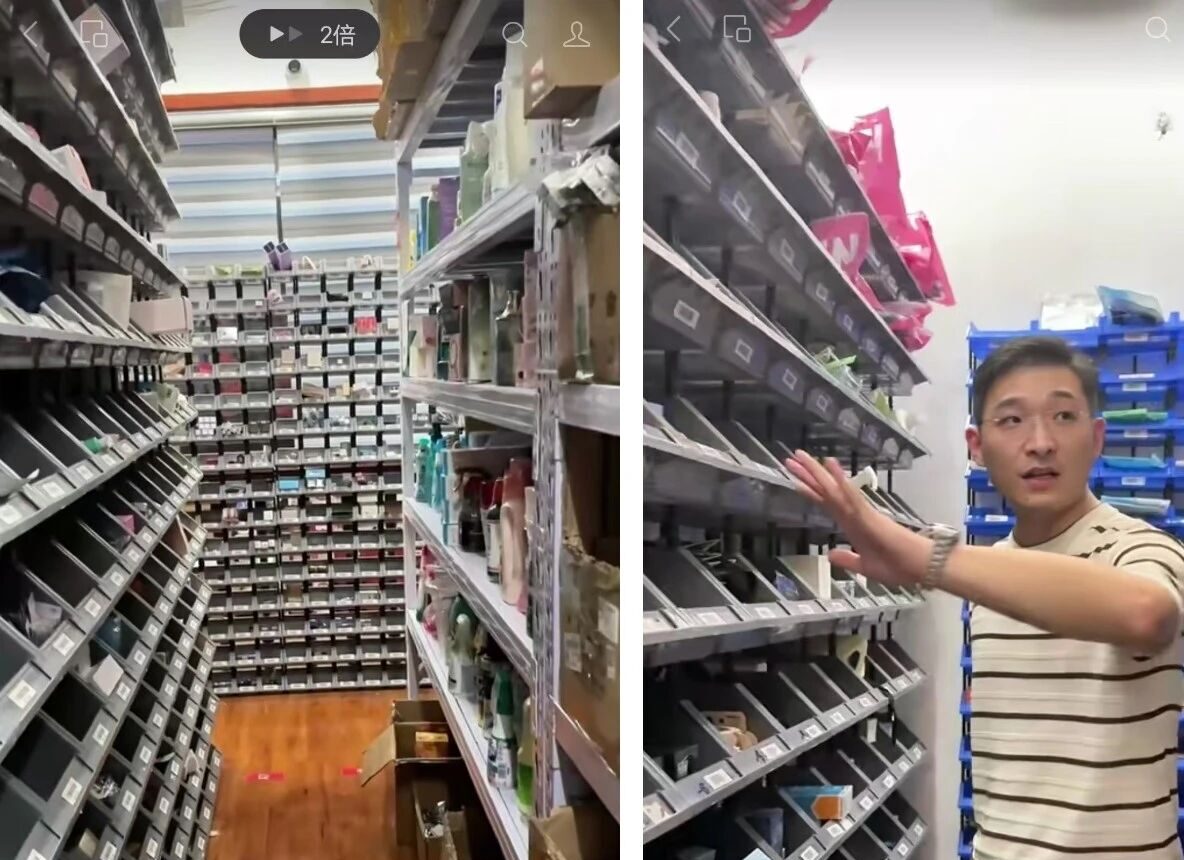
OYH美妆母婴集合店走”重仓”路线,2025年已在全国开了20多家仓店,店均客单价是同行的近两倍,几乎不做主动推广,依托标品自然流量获客,品牌复购率20%以上。
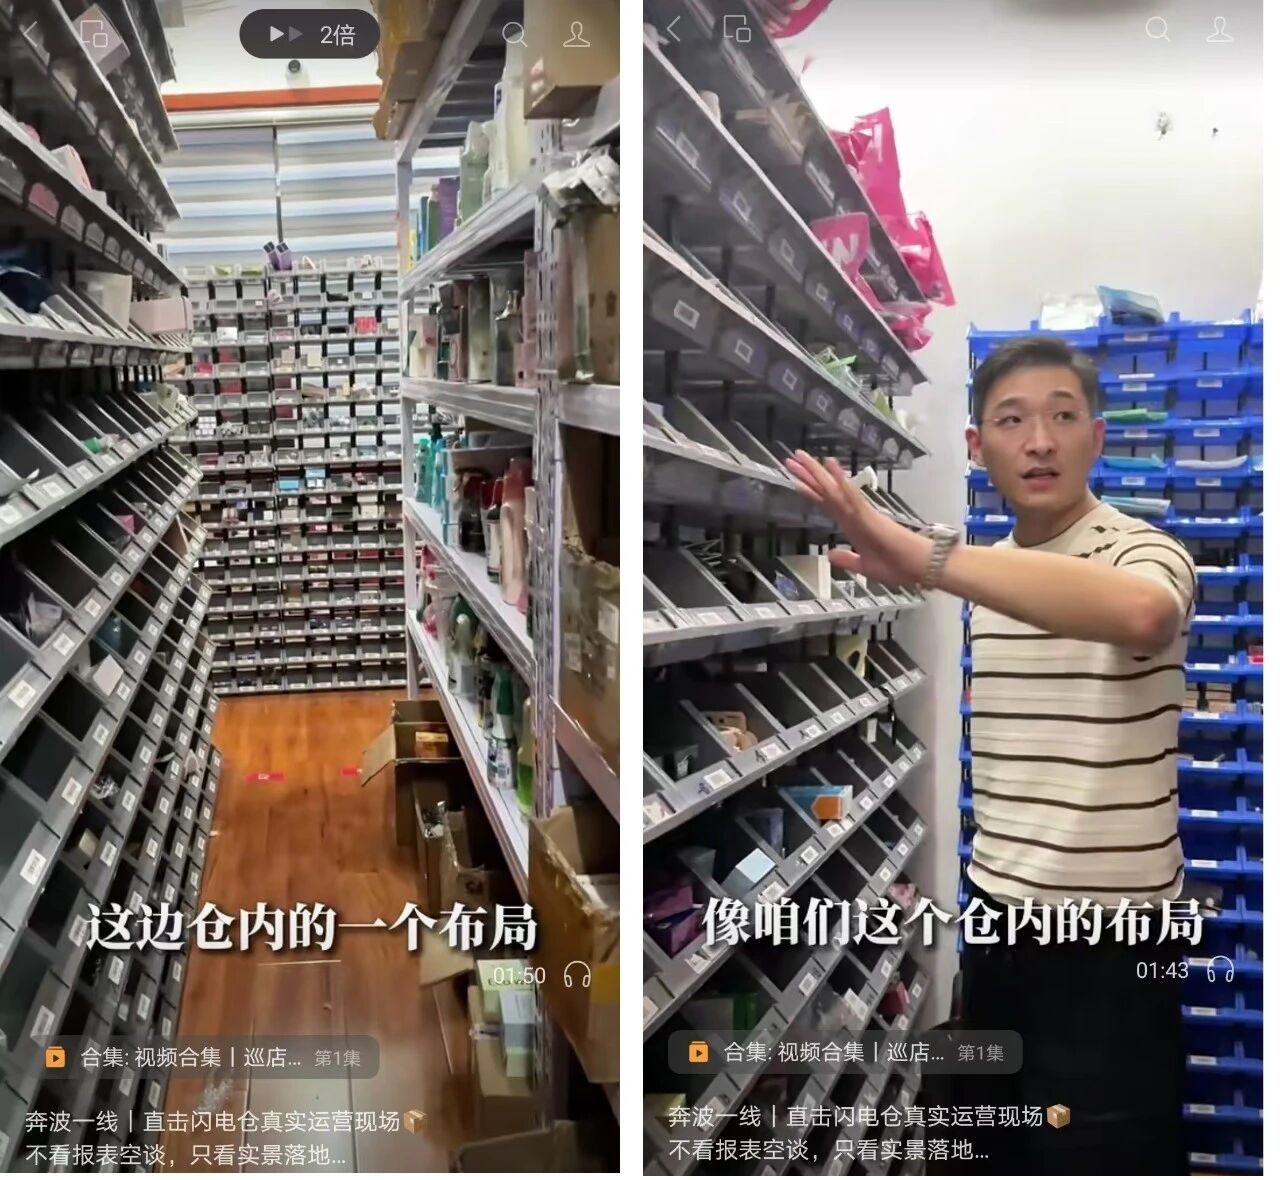
OYH美妆母婴集合店视频号截图
得库美妆是美团平台上活跃的美妆集合店代表之一。其打法更偏“标准品自然流量获客”,依托平台搜索逻辑和品类齐全度获取订单,不做大规模主动推广,核心在于货盘的广度和价格竞争力。
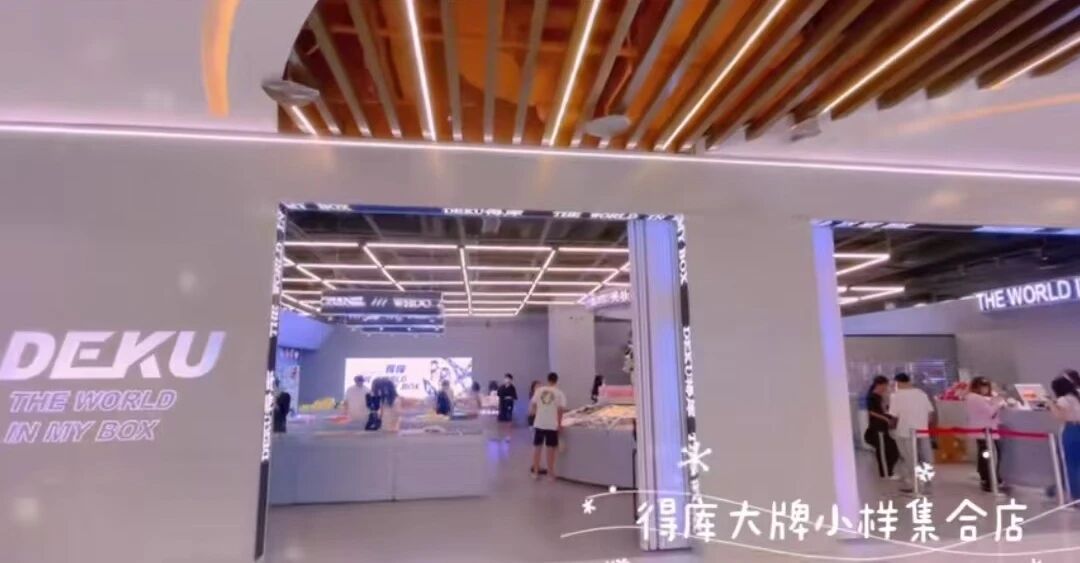
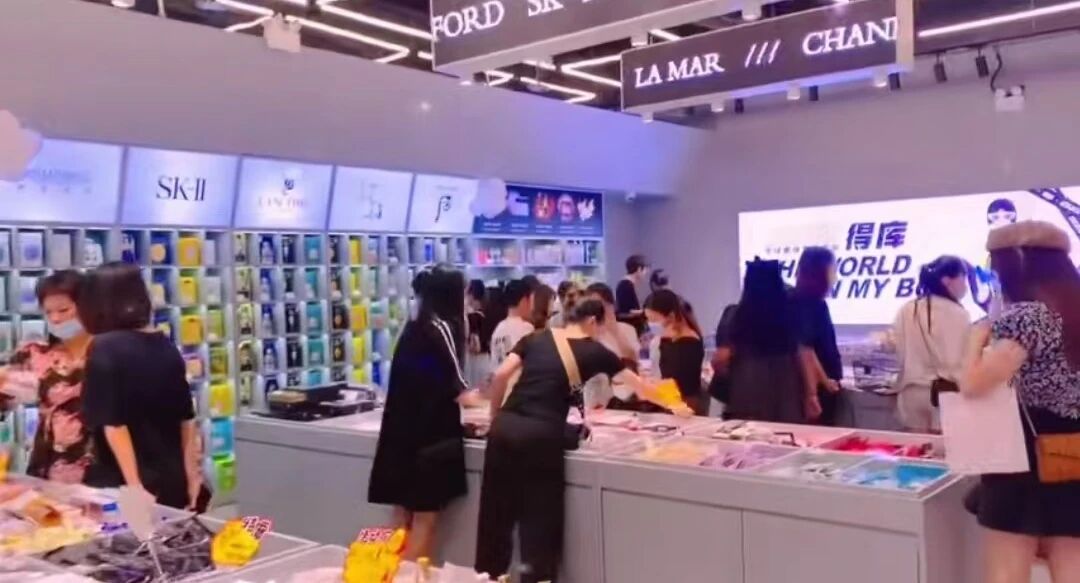
得库美妆线下集合店
可见,这条路不适合“顺便做做”,只适合“认真做”。
模式三:做供应链方,把货供给闪电仓网络
对于有代理资源但不想亲自运营线上店铺的CS渠道商,这条路径更轻:不碰流量运营,不建线上团队,只做一件事——把正品美妆供给到已有的闪电仓网络里,成为“美妆即时零售的本地货源”。
闪电即美是这条路的标杆。青岛康美彤商贸总经理谷祖龙深耕美妆行业18年,2023年正式切入即时零售赛道。2025年,闪电即美授权代理品牌200余个,闪电仓网点接近3.5万个,SKU超1万。
谷祖龙在《2026 CBE即时零售论坛》的洞察值得每一个CS代理商琢磨:“即时零售的用户不是渠道用户,而是场景状态用户。” 当购买链路被压缩到30分钟以内,卖得最好的产品,往往不是功能最复杂的,而是最能解决当下燃眉之急的。
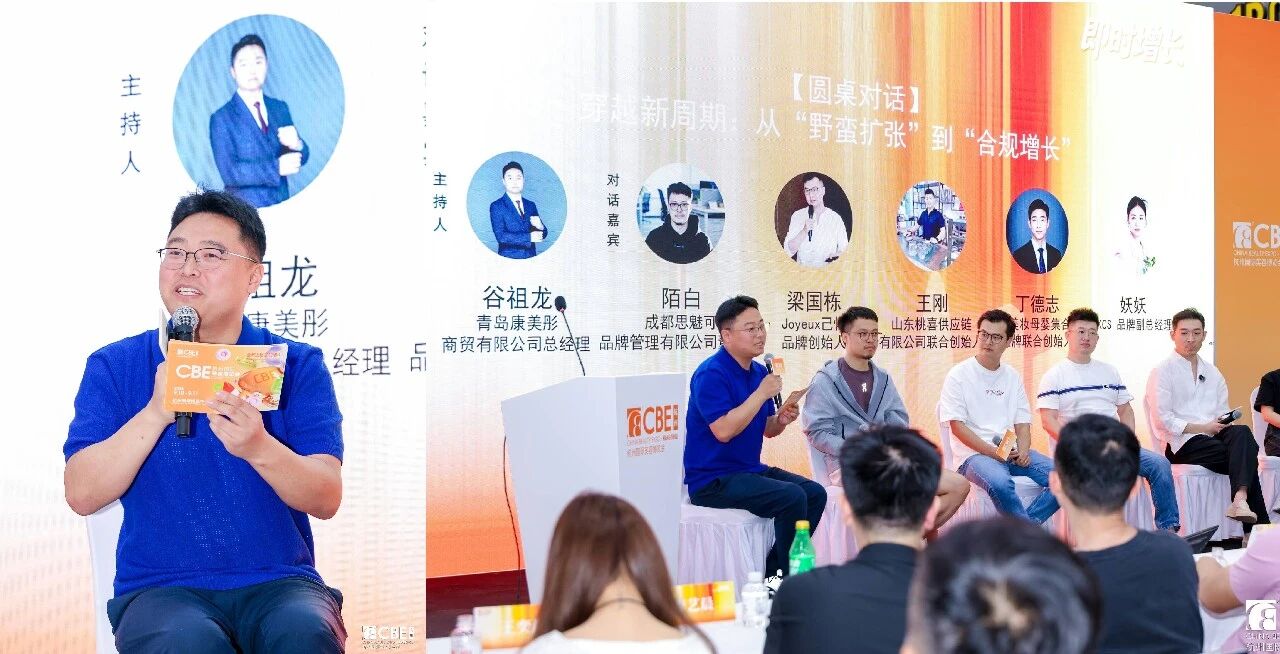
青岛康美彤商贸总经理谷祖龙
对于有代理资源的CS渠道商,这条路的核心价值把多年积累的品牌代理资源、正品货源渠道、SKU管理能力,变成闪电仓网络的美妆弹药库。
PART05 六大痛点:热闹背后的真实账单
前面讲完三种模式,看起来每条路都有人跑通了。但跑通的人有多少?跑通之后赚不赚钱?但平台补贴在退潮,流量红利在收窄,真正下水之后才会发现——这门生意的账本,和大多数人想的不一样。
痛点一:货盘错配。 即时消费的特点是”高频、应急、小份”,但很多渠道直接把天猫货盘搬过来,结果只有防晒、面膜、卸妆、旅行装等场景明确的单品卖得动,低频高价的正装产品表现普遍惨淡。更关键的反常识结论是纯美妆货盘撑不起即时零售的毛利结构。 所以,行业里的美妆闪电仓,普遍要在美妆之外搭配高毛利的个护、家居、应急用品。
痛点二:库存与履约——B2B的仓撑不起B2C的承诺。 某经销商接入后一个月取消订单超200单、超卖率15%,每取消一单就是一个差评,店铺评分从4.7跌到3.8,平台直接降权,自然流量腰斩。传统仓库是B2B逻辑(整箱出库、次日达),与B2C的实时库存要求根本冲突,这也是结构性问题。
痛点三:价格冲突——为了做线上,把养活自己的线下盘砸了。 某经销商低价冲量,三个月后线上没做起来,线下又丢了十分之一的客户。线上定价不低于线下零售价的90%;促销以组合装、满减为主,不做单品直降;优先使用即时零售专供SKU,这或许是三条安全线。
痛点四:利润模型——月流水好看,净利润可能不到1万。 据悉,即时零售仓店日均450—550单才能勉强打平,掉到200—300单就是明确亏损;全行业60%—70%的商家处于亏损或微利状态。美妆闪电仓同样不乐观——超35%亏损,超60%货盘高度同质化,仓店间商品重叠率高达80%(来源:勤策消费研究)。
痛点五:组织协同——店长顺手做不了,员工晚8点就下班了。 CS渠道做即时零售遇到的最现实的问题是:员工晚上8点就要下班,凌晨三点的订单谁来拣货?对于习惯白天门店“等客来”节奏的团队,这是最直接的运营冲突。即时零售横跨电商、线下、供应链、财务多个部门,需要懂平台算法、懂活动机制的人。“这是需要All in的一把手工程”,已成为众多CS渠道掌门人的共识。
痛点六:最容易犯的错是“一上来全铺平台”。 某经销商一口气接入三个平台,结果规则全不一样,库存各自为政,四个月后几家店评分全部跌破4.2,没有一家做起来。还不如一个平台跑通模型(约60—90天),验证单店盈亏,再复制到第二个平台。
机会是真实的,但窗口也在收窄。美团闪购闪电仓数量已超5000家,平台正从”要体量”转向”要规范”。靠灰色货源提高毛利的小商家会被加速淘汰,具备正品管控能力和实体信任基础的玩家,反而会在洗牌中受益。
PART06 CS能不能做好即时零售?
《2026CBE即时零售论坛》的爆满,说明行业已经意识到:即时零售不是要不要做的问题,而是以什么姿势入场、以什么节奏跑起来的问题。更引人关注与思考的是,多位CS即时零售玩家在会上同时表示——不要太沉于细节泥潭,先迈出第一步至关重要!
万亿赛道,CS渠道能切到多少? 答案取决于三件事——你能不能拿到正品授权的供应链能力、能不能把门店改造成履约节点的运营能力、能不能接受”30分钟送达”这个服务承诺背后的组织代价。
对CS渠道来说,这三件事,每一件都不轻松,但值得一试,或迎来新增长。