沐浴露讲“香水级持久留香”,洗衣液标榜“大师香氛”,牙膏开始拆解前中后调——曾经属于化妆品专柜的香氛叙事,正在以品类渗透的方式进入日常个护的每一个环节。
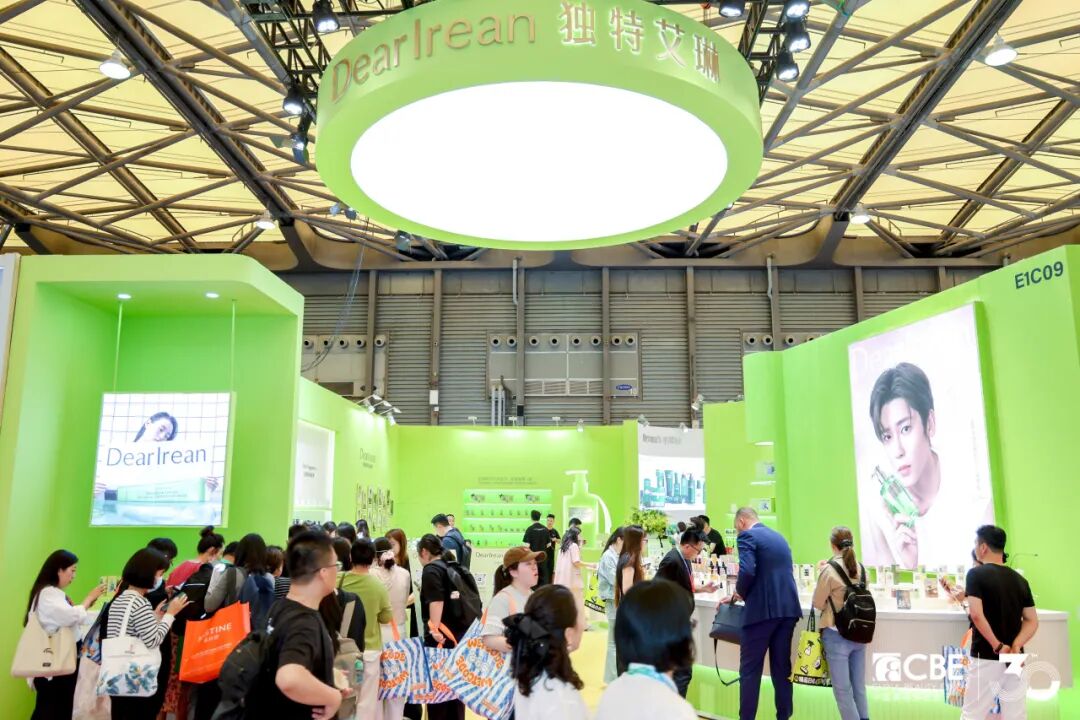
主打香氛叙事,独特艾琳在30届CBE人气爆棚
这不是阶段性的营销噱头。当护肤赛道卷到成分浓度与透皮技术的深水区、彩妆增速趋于平缓,香氛正在成为美妆个护行业为数不多的结构性增量来源。而留给它的品类空白,正在快速收窄。
Part01
香氛化的品类版图:
从香水外溢到全品类渗透
先看香水本身的基本盘。艾媒咨询数据显示,2023年中国香水市场规模约207亿元,同比增长22.5%;2025年攀升至约300亿元,预计2029年突破515亿元。弗若斯特沙利文的另一组数据提供了参照系:中国香水市场渗透率仅5%,欧美成熟市场为40%—50%。低渗透率意味着香水品类本身仍有增长纵深,但更值得行业关注的,是香氛能力向相邻品类的系统性外溢。
2025年中国香氛洗护市场(含头发、身体、织物洗涤)规模突破650亿元,年复合增速保持在20%以上,是个护行业中增速最快的细分赛道之一。品类渗透的颗粒度已经相当细:
身体护理是香氛化渗透最顺滑的赛道。香氛沐浴露、香氛身体乳已成为品类标配,气味图书馆、独特艾琳以“香水级香氛身体护理”完成起盘,水之蔻、ROSWOS、YIMIAOSI等品牌接连推出香氛护手霜,主打长久留香,得到了市场极佳反馈。
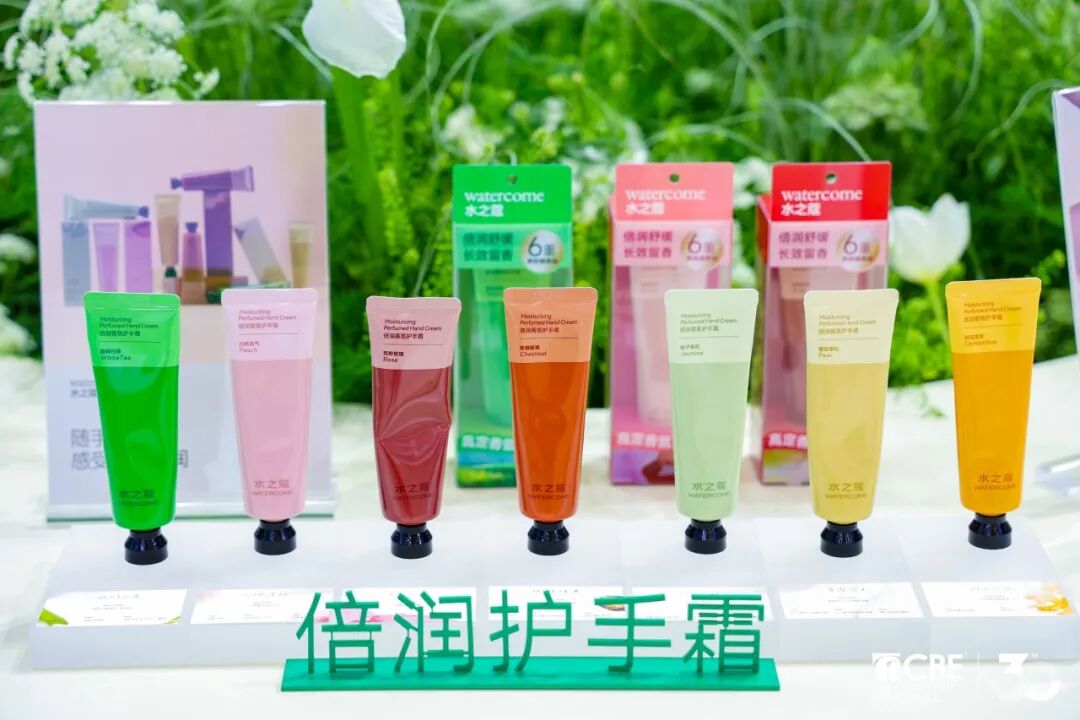
30届CBE水之蔻品牌展出的香氛护手霜
织物洗涤的香氛化爆发力最强。2025年香氛洗衣液市场规模98.4亿元,同比增长44.9%,而整体洗衣液市场增速仅6.2%。立白推出“大师香氛”系列,木木柯秀、蓝月亮、威露士相继跟进;预计2026年香氛洗衣液规模将达280亿元,年复合增长率23%。留香珠的份额正在被香氛洗衣液和香氛柔顺剂重新分配,品类内部的价值链条在香氛化过程中被改写。
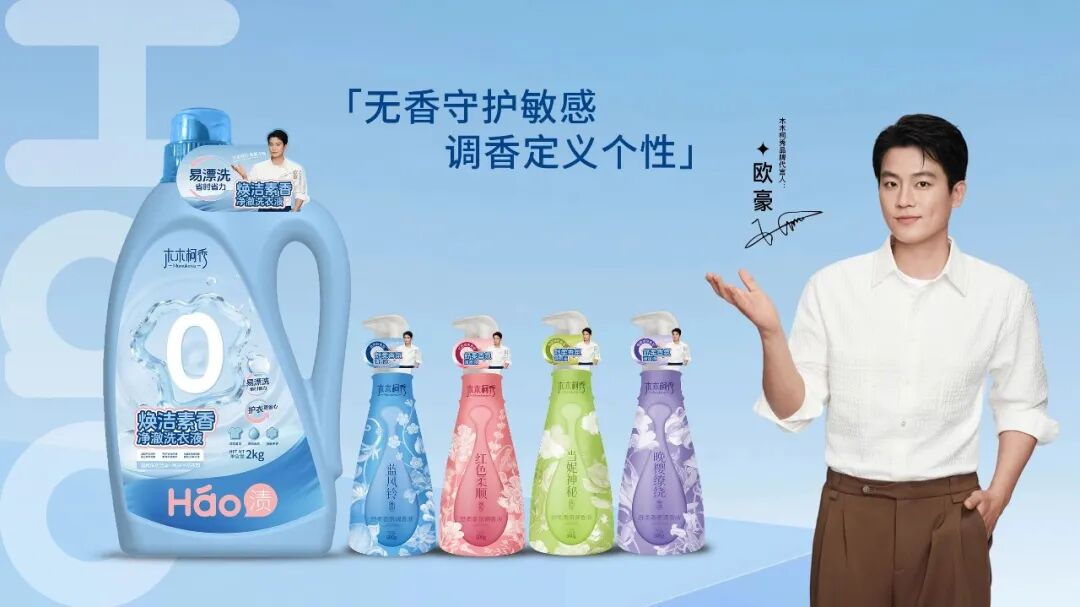
木木柯秀推出香氛洗衣液
口腔护理处于香型矩阵的早期扩张阶段。牙膏从“薄荷清爽”的单一口感叙事,进化为留兰香、冰柠薄荷、白茶香并行的香型结构,冷酸灵、云南白药均在香型维度做差异化。参半更进一步,与奇华顿合作将香氛技术引入牙膏配方,把“24小时口气清新”做成可量化的功效表达。
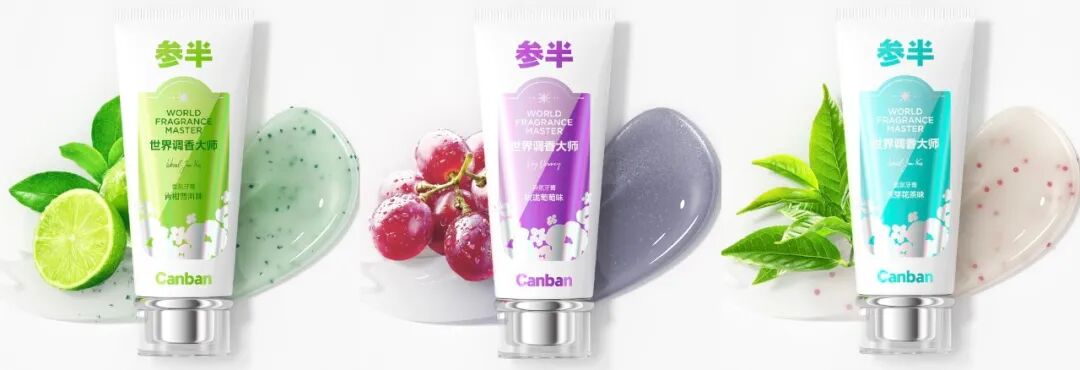
参半香氛牙膏
纸品与家庭清洁是香氛化最新覆盖的场景。京东超市联合奇华顿发布“香计划”,将独家香型铺设到抽纸、湿厕纸、柔顺剂、地板清洁剂、除螨喷雾,覆盖衣物清洁、纸品、家庭环境清洁全场景。这意味着香氛叙事的渠道下沉已经不再局限于美妆货架。
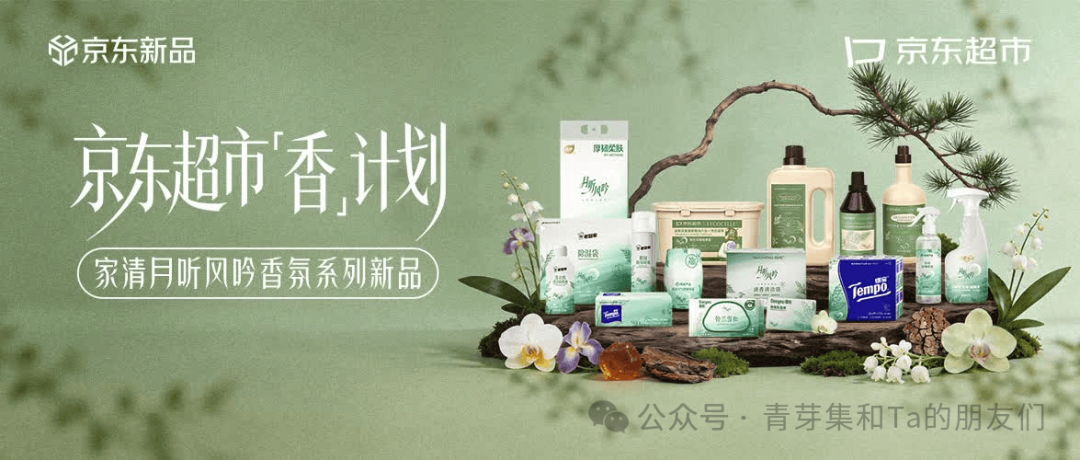
京东超市联合奇华顿发布“香计划”
一个关键的渗透率指标:2025年中国香氛洗护、身体护理产品渗透率均达48%,整体香氛个护渗透率68%。专业的前中后调香调叙事已下沉至50元及以下大众价位,高端香氛的叙事垄断被打破。品类空白在以肉眼可见的速度减少。
Part02
香氛化的底层驱动力:
情绪价值、品牌第二曲线与供应链本地化
香氛化不是单点风口,是三股力量叠加的结果。
消费端:从功能满足到情绪支付。 小红书调研显示,57%的用户将香氛视为“舒缓情绪”的工具,44%用于“精神放松”。蓝鲸财经报道提到,一线城市消费者平均拥有5瓶香水,消费决策从“值不值”转向“值不值得为这种感觉买单”。德勤咨询消费品零售行业合伙人王易的判断是:“越来越多消费者愿意为情绪价值支付溢价,偏好与自己有情感链接的产品。在高节奏的生活环境中,大家都需要一种方式来缓解压力。”香氛的品类优势在于感知门槛低——不需要像护肤那样等待功效验证,也不像彩妆承载妆感负担,嗅觉刺激直接作用于情绪,是典型的“小奢侈”消费。
品牌端:主业增长见顶后的第二曲线。 护肤品类的竞争已进入成分表、浓度、透皮技术的深水区,新品牌起盘成本持续抬高;彩妆增速放缓,消费者决策更趋理性。当主业增长空间收窄,香氛提供了新的叙事载体。McKinsey研究显示,香氛已超过彩妆成为全球第三大美妆品类,仅次于护肤和护发,预计2024年至2030年全球香氛市场保持约6%的年复合增长率——增速稳定,且品类延展性强。韩束、上美股份、橘朵、Fan Beauty Diary等护肤彩妆头部企业接连下场做香氛,Fan Beauty Diary直接推出香氛滚珠油,将香氛作为新品类的入口。
供应链端:香精巨头的本地化降低了准入门槛。 过去香氛研发是国际大牌的专利,调香技术、香精原料、香型研发集中在奇华顿、IFF、芬美意等国际香料巨头手中,国货品牌要么采购现成香精,要么支付高额定制成本。这一格局正在改变:2024年奇华顿在上海开设高端香水创意中心,配置常驻调香团队和实验室;2025年宣布投资约4000万瑞士法郎在广州建设新的香氛与美容设施。IFF持续增加在中国的研发和消费者研究投入,专门研究不同地区和人群的气味偏好。京东超市与奇华顿的“香计划”一次性将独家香型铺到十几个品类,说明香氛研发的门槛在快速下降,国货品牌以“大牌同源”香精做差异化的成本已显著低于几年前。
Part03
下一片待香氛化的疆域:
空白品类与下半场竞争维度
身体护理、织物洗涤、口腔护理、纸品清洁已经进入香氛化的红海阶段。沿着“人—织物—空间”的生活场景链条梳理,仍有若干结构性空白:
女性护理是空白度最高的品类。卫生巾、护垫、私护洗液目前大多停留在“无味”或“淡淡清香”阶段,香氛化几乎未启动。但该品类对安全性和温和性要求极高,香型选择与留香技术构成实质性门槛,先行者需要同时解决功效合规与感官体验两个问题。
婴儿护理存在“安心淡香”的命题。宝宝洗衣液、婴儿润肤霜、护臀膏的家长决策对香味高度敏感,但“闻起来温和”本身就是情绪需求。如何在低致敏前提下做出有辨识度的淡香体系,是配方与调香协同的考验。
家居清洁的香氛叙事仍停留在柠檬香、薰衣草香的传统套路,洗洁精、厨房去油、玻璃清洁剂、马桶清洁几乎没有前中后调的叙事空间。京东已开始布局,但品类整体的香氛化深度远低于织物洗涤。
男士护理处于香型矩阵的早期阶段。蓝系、理然等品牌已在做木质香、矿物香,但香型丰富度远不及女性品类,男士沐浴露、剃须膏、须后水的香氛化空间尚未被系统开发。
宠物用品是养宠人群的强需求场景。宠物沐浴露、猫砂、除味喷雾对“好闻又除味”的要求明确,香氛与功能除味的结合才刚刚起步。
但香氛化的下半场,竞争维度不再是“有没有香”。当香精成为标配,差异化的来源转向四个层面:
其一,香型的差异化与故事性。 白茶、木质、柑橘已是基础配置,真正的壁垒在于“这个味道为什么属于你”。闻献的东方植物叙事、观夏的中国东方植物体系,香型背后的文化叙事才是护城河。
其二,留香技术与体感。 香氛沐浴露洗完即散,是“洗澡水香”;留香4—6小时,才构成“体香感”。微胶囊包裹、缓释技术、与皮肤油脂的结合方式,这些技术细节直接决定消费者是否愿意为“香”支付溢价。
其三,场景化的叠香体系。 年轻消费者已在构建个人香氛体系:白天清新调、夜间沉静调,通勤木质调、周末花果调。品牌若能提供“沐浴露+身体乳+香水”的同香型组合,客单价与忠诚度会同步提升。
其四,情绪细分。“舒缓”不是单一需求。考前焦虑、失眠、通勤场景对应的香型设计,比“好闻”两个字更具溢价能力。把香型与具体情绪场景绑定,是香氛化从营销标签走向产品定义的必经路径。
写在最后
回到开头的判断:留给香氛的品类确实不多了。但“不多了”不等于“没有了”。真正的问题是,当万物皆可香,品牌凭什么让消费者记住自己的那一款。香氛化不是终点,从“加了香精的沐浴露”到“有性格的情绪产品”,这个跃迁才刚刚开始。