国家统计局最新数据显示,2026年8月化妆品类零售额368亿元,同比增长4.9%。同期社零总额增速仅0.4%,化妆品跑赢大盘4.5个百分点。
拉长五年周期看,8月单月零售额从2022年的288亿元增至368亿元,1—8月累计零售额从2453亿元增至3094亿元,双创近五年同期新高。
五年间,行业走完了一个完整的”V型”周期:2022年8月同比下跌6.4%的低谷,2023年9.7%的反弹,2024年再度回调至同比下滑0.5%,2025年温和修复至3.3%,直至2026年增速近乎翻倍。
9月10日—11日,2026CBE杭州美博会在杭州国际博览中心举办。来自全球20余个国家及地区的近千个美妆品牌、300余家供应链制造企业齐聚一堂,新品、原料、渠道资源集中对接,线下商贸洽谈与线上直播深度融合。展会的热度,恰是观察化妆品消费结构变化的生动窗口。
Part 01 增长动力:红利不再普惠,向三个方向集中
大盘数据背后,结构性迭代远比增速本身更具信息量。增长不再普惠,红利正在向特定方向集中。
外资反攻:高端赛道的”回马枪”
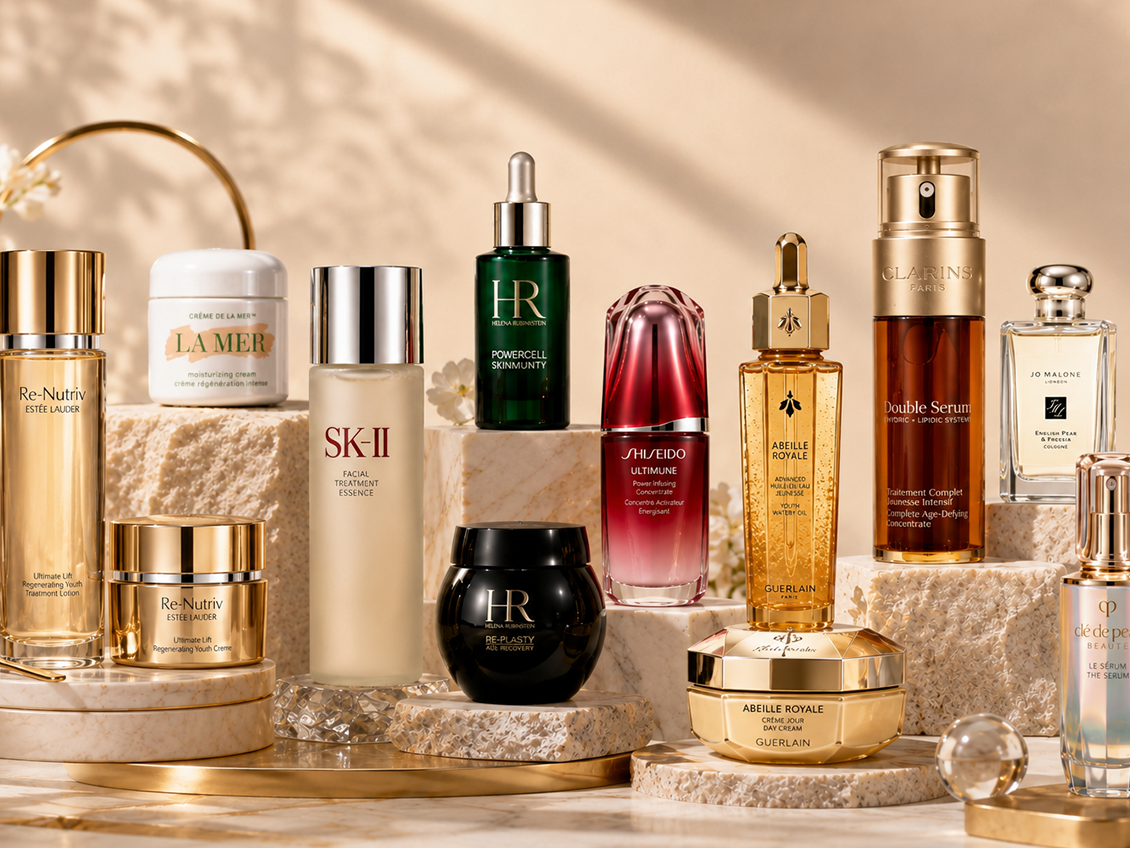
经历前期调整后,欧莱雅、雅诗兰黛、资生堂等国际美妆巨头2026年上半年在华业绩全面回暖,中国市场再度成为集团核心增长引擎。
欧莱雅集团上半年销售额达237.7亿欧元,刷新历史纪录;北亚区调整后有机增长4.6%,中国是主要增长驱动力,增速约为市场的三倍。高档化妆品部贡献最为突出,皮肤科学美容部和专业美发产品部均实现中双位数增长。
雅诗兰黛集团2026财年全年有机销售额增长3%,销售额达150亿美元;中国大陆市场有机净销售额全年增长9%,第四季度增长7%,连续六个季度实现市场份额提升。线上业务已占集团中国业务的50%以上,海蓝之谜、勒莱柏和汤姆福特成为份额增长的主要推动力,其中勒莱柏全年增长超过50%。
外资本轮复苏的核心逻辑集中在三个维度:深耕本土化产品研发,适配中国消费者肤质与护肤需求;全面入局内容电商和直播赛道,补齐线上渠道短板;聚焦高端高毛利品类,收缩低效大众业务。
外资并未退场,而是以更聚焦、更本土化的方式重新参与竞争——这改变了国货品牌过去几年享有的”替代红利”节奏。
国货分化:从普涨到”各自做强”
国货品牌市场份额已达57.37%,正式确立市场主导地位。2026年上半年,国货美妆销售额2686.7亿元,同比增长7.89%,增速是外资的6.5倍。
但国货阵营内部的分化在2026年上半年显著加剧。
头部企业盈利质量持续优化。珀莱雅上半年净利润11.68亿元,同比增长46.26%。上海家化净利润同比增长43.35%,敷尔佳营收增长33.95%。
国货美妆”多而不强”的格局仍有待突破,从”规模扩张”向”利润提质”的转型,正在成为头部品牌必须跨越的门槛。
品类分化:细分赛道接棒增长
传统护肤赛道竞争白热化,但更高频、更细分的品类正在接棒。头皮及头发护理行业2020至2025年复合年增长率达9.3%,显著高于传统美发染发行业的2.3%,预计2026至2029年增速将进一步提升至11.0%。婴童洗护、男士护肤等细分赛道同样保持较高景气度。从年龄维度看,46岁及以上人群化妆品消费占比持续提升,银发群体的抗老、淡斑需求正在释放。
行业增长已不再是”所有品类都在涨”的普涨模式,结构性增量集中在细分场景与精准人群。
Part 02 渠道变局:线上线下从替代走向融合
直播电商仍在输送增量,但逻辑已变
2026年上半年,直播电商贡献了美妆线上超八成的净增量。但增长逻辑已从早期的”流量洼地”转向”内容驱动的品效合一”。珀莱雅上半年形象宣传推广费达25.37亿元,占营收比例高达47.20%,销售费用增速(7.40%)持续高于营收增速(0.24%)。单纯依靠低价和流量的品牌正在被淘汰,而具备内容能力和产品力的品牌正在获得更高效的转化。
线下专柜和美妆集合店正在摆脱单纯的卖货逻辑。通过试妆体验、护肤护理服务重新挖掘实体渠道价值,部分国货品牌线下门店收入实现两位数增长。资生堂中国线下渠道在第二季度实现中个位数增长,618期间得益于对核心产品的集中投资,获得了不错的业绩表现和份额增长。线下渠道的价值正在被重新定义——不是销售终端,而是体验入口和信任构建场。
即时零售:美妆增长的新变量
即时零售正从”应急渠道”跃迁为美妆消费的”常态化渠道”。艾瑞咨询预测,2026年即时零售市场规模将突破1.2万亿元,其中美妆个护品类渗透率预计达到15%,对应市场规模超1800亿元。美妆品类在美团闪购平台年增速超60%,复购率接近餐饮品类的2.3倍。超过90%的消费者知晓在即时零售平台可以购买美妆产品,近80%已有购买体验。
品牌端已从观望转向战略投入。自然堂正式设立即时零售事业部,618期间在美团闪购销售同比增长88%;珀莱雅入驻美团闪购品牌官旗闪电仓及屈臣氏等平台,2025年双十一期间订单量同比增长超50%,夜间订单占比突破30%;薇诺娜联动一心堂、老百姓等全国性OTC药房布局即时零售,已登顶美团即时零售护肤品牌类目榜首。
本届CBE杭州展专门举办即时零售主题论坛,聚焦美妆即时零售增长路径。即时零售为美妆品牌提供了一条绕开传统电商流量内卷的新路径——其场景化、即时性的特征,恰好匹配了旅行应急、出差补妆等传统渠道无法高效满足的需求。
Part 03 底层变量:政策、技术与消费观的三重重塑
监管改革释放源头创新活力
2026年6月,国家药监局发布《化妆品新原料注册备案及资料管理规定》,自7月15日起施行。新规将”较高风险”功效范围由原来的10类缩减为防腐、防晒、着色、染发、祛斑美白5类,与注册功效范围保持一致,其余功效原料要求相应简化。
原料被称为化妆品的”芯片”。新原料备案制度的改革,意味着中国化妆品行业正在从”跟随式创新”转向”源头创新”。
成分创新进入新周期
化妆品成分竞争进入靶向功效、植物提取、精准脂质三大潜力赛道并行的新阶段。修护/舒缓类原料在创新原料中占比约50%,修护逻辑从”单一成分”走向”多通路协同”。多肽类原料、功效评价方法、防脱发成为专利布局的三大聚焦方向。
2026年消费者购买化妆品时,44.14%认为功能与情绪同等重要,近八成消费者的情绪驱动消费占比超过20%。化妆品消费正从”买功效”向”买功效+买情绪”转变。
CBE中国美容博览会执行主席桑莹在展会期间用”国货崛起、价值驱动、场景细分“三个关键词概括行业趋势,她指出行业发展已从流量红利时代转向价值深耕时代,消费者摒弃盲目跟风与概念迷信,更加看重产品成分、真实功效与使用安全。
理性消费时代,消费者不为虚高品牌溢价买单,但愿意为扎实成分和情绪价值付费——这对品牌的产品力和内容力同时提出了更高要求。
写在最后
当大盘增速从两位数回落至中个位数,当国货份额逼近六成后增速自然放缓,当外资以更务实的姿态重新入局,中国化妆品行业正在经历的不是一次周期性复苏,而是一场从增量竞争向存量博弈、从流量驱动向价值驱动的深层转型。穿越周期的能力,将最终取决于品牌能否在成分创新、渠道效率和情绪价值三个维度上建立真正的壁垒。